


VITERBO - Incasso che supera i 20 milioni di euro per i sessanta comuni della Tuscia dall’addizionale Irpef 2021, in crescita di circa 250mila euro sull'ammontare totale dell’anno precedente.

I dati sono quelli comunicati nei giorni scorsi dal Dipartimento delle Finanze aggiornati al 7 febbraio (vedi tabella), insieme a quelli di Imu-Tasi, Ipt e Rc Auto. Numeri ancora parziali in realtà, ma che forniscono una fotografia attendibile sull’andamento delle entrate tributarie a livello di enti locali. Da segnalare innanzitutto che un quarto del gettito totale si riferisce al Comune di Viterbo: circa 5,6 milioni di euro. Intorno al milione di euro si assestano invece gli introiti dei Comuni più grandi in termini demografici, oltre al capoluogo: Tarquinia (1.017.935 euro), Vetralla (987.465), Civita Castellana (977.908), Montefiascone (915.433). Si conferma Comune a Irpef zero quello di Bagnoregio, dove l'imposta è stata eliminata da alcuni anni.
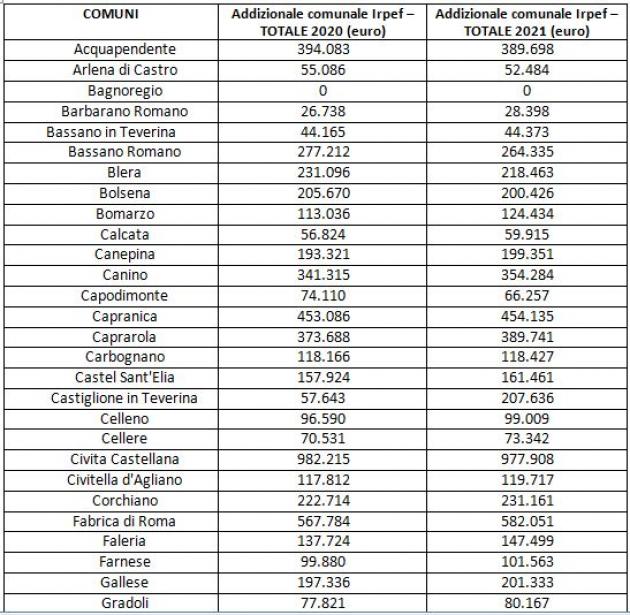
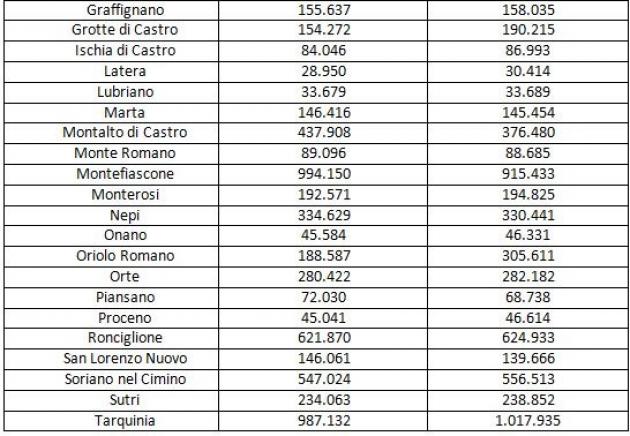
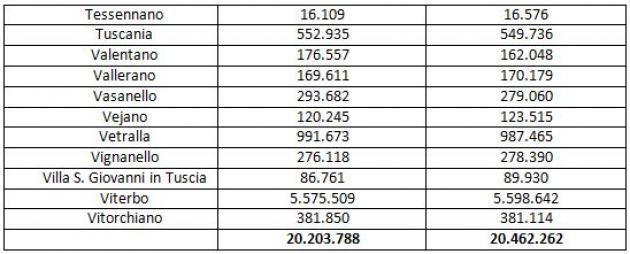
Facendo un confronto con i dati del 2020 emerge una diminuzione del valore delle entrate Irpef in 19 comuni della Tuscia. Le differenze più marcate riguardano Montalto di Castro (-61.428 euro), Blera (-12.633 euro), Valentano (-14.509 euro), Vasanello (-14.622 euro). Tra i comuni dove invece aumentano gli incassi c'è Oriolo Romano, dove il dato è praticamente raddoppiato: si passa da 188mila euro a 305 mila euro. E ancora: Castiglione in Teverina, che sempre secondo i dati pubblicati dalla Ragioneria dello Stato, passa da 57mila euro a 207 mila euro. Infine, Grotte di Castro: +36mila euro.
Come noto, l’addizionale comunale all’Irpef è un’imposta che si applica al reddito complessivo determinato ai fini dell’Irpef nazionale sui redditi delle persone fisiche ed è dovuta nel caso in cui per lo stesso anno il contribuente sia a debito per l’imposta nazionale. È facoltà di ogni singolo Comune istituire l'addizionale, stabilendone l’aliquota e l’eventuale soglia di esenzione nei limiti fissati dalla legge statale. Il totale che ogni Comune incassa è determinato in base al reddito di ogni singolo contribuente, all'aliquota che l'ente ha deliberato e all'eventuale soglia di esenzione fissata.
 Foto gallery


