


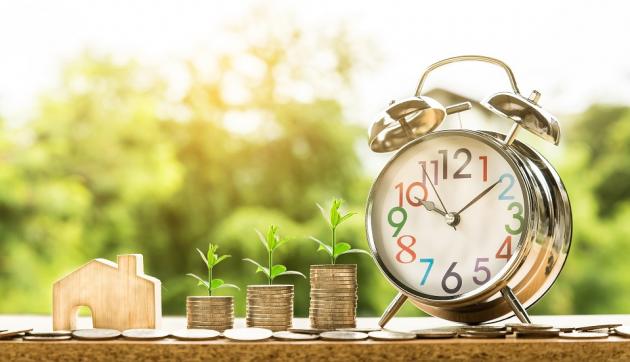
Accendere un mutuo è un’operazione importante, che deve essere presa seriamente in quanto si tratta di aprire un finanziamento di una certa durata, con vincoli ben precisi ed importi consistenti. Non è certo un caso se la maggior parte delle persone che si trovano di fronte alla necessità di accendere un mutuo trascorrono diverso tempo ad informarsi e cercare la soluzione migliore prima di passare alla stipula vera e propria del contratto!

Ci sono però alcuni aspetti che è importante conoscere quando si intende aprire un mutuo, perché il rischio di brutte sorprese o di imprevisti non va mai escluso, specialmente se non si presta attenzione a certi dettagli. Vediamo allora 4 cose che conviene sapere prima di firmare il contratto ed accendere in via ufficiale un mutuo.
#1 Le tempistiche per l’erogazione del mutuo
Prima di tutto, è importante preoccuparsi dei tempi di erogazione del mutuo perché il denaro non viene accreditato sul proprio conto nell’immediato e dopo la stipula del contratto passano alcune settimane. Questo è un aspetto fondamentale, perché capita spesso che si firmi il compromesso per l’acquisto di un immobile e si arrivi alla fase finale senza ancora disporre della liquidità necessaria e questo è un bel problema. Meglio avere sempre la certezza delle tempistiche per l’erogazione del mutuo prima di concludere l’acquisto della casa, onde evitare problemi e disagi di varia natura.
#2 La differenza tra tasso fisso e variabile
Prima di accendere un mutuo è importante anche conoscere la differenza tra tasso d’interesse fisso e variabile, perché questo può fare una grande differenza in termini di risparmio economico. Scegliendo un mutuo a tasso fisso, sostanzialmente, si ha una garanzia in più che è quella di non rischiare alcuna variazione nelle rate da versare. Se dunque queste sono convenienti, vale la pena optare per un tasso fisso. Quello variabile al contrario viene adeguato in base alle fluttuazioni finanziarie, il che significa che se gli interessi dovessero risultare più vantaggiosi nel giro di qualche anno, si potrebbe godere di una maggior convenienza.
#3 Il TAEG
Nella scelta dell’istituto bancario presso cui accendere un mutuo è fondamentale conoscere il significato di TAEG. È infatti questo il valore che bisogna sempre considerare per valutare la convenienza o meno del finanziamento proposto. Il TAEG infatti comprende non solo i tassi d’interesse nominali ma anche tutti gli altri costi extra come ad esempio l’eventuale apertura di un nuovo conto corrente e via dicendo. Naturalmente, più il TAEG (che viene espresso in percentuale) è basso e maggiore sarà la convenienza del mutuo.
#4 L’importo del mutuo e l’opzione prestito
Infine, è bene sapere che il mutuo non sempre è la soluzione ideale perché prevede dei vincoli ben precisi e delle tempistiche piuttosto dilatate rispetto ad altre forme di finanziamento. In alcuni casi può rivelarsi più conveniente chiedere un prestito personale, perché questo non obbliga all’ipoteca dell’immobile con le conseguenti spese per la parcella del notaio che ne derivano. Tale opzione va presa in considerazione però solo se si necessita di un importo ridotto, non superiore ai 60.000 euro.
 Foto gallery


