


La due diligence viene svolta da un team di professionisti (avvocati, tecnici e altri) oppure da agenzie specializzate; le parti stipulano un accordo in cui, tra gli altri, sono fissati gli obiettivi da raggiungere mediante la procedura investigativa (oltre a fissare tempi, modalità e condizioni economiche). In aggiunta, il contratto include specifiche clausole di non divulgazione, riguardante le informazioni acquisite dagli incaricati della due diligence.
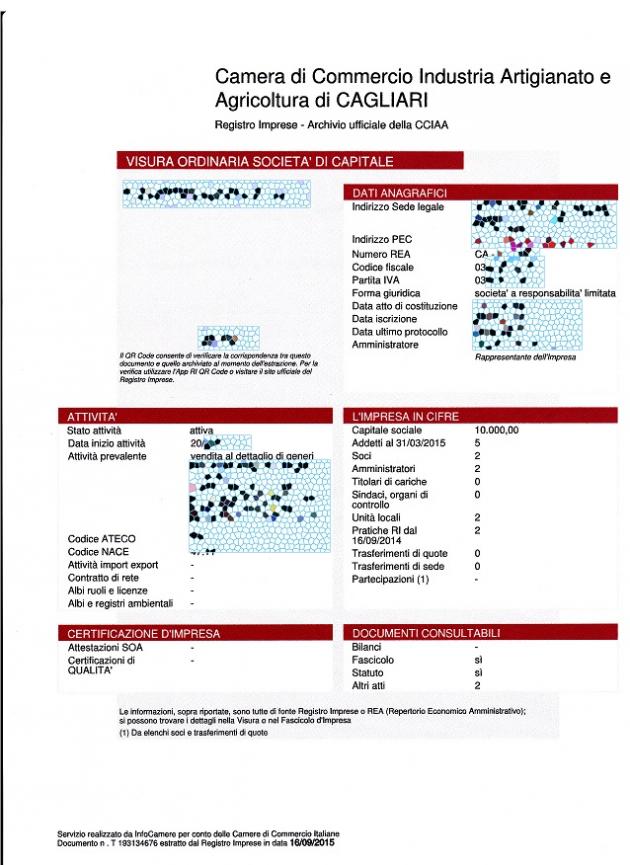
Dal punto di vista pratico, lo svolgimento della due diligence dipende dalla tipologia di indagine concordata con il committente. Nello specifico, la due diligence aziendale si concentra su tutti gli aspetti salienti dell’attività d’impresa. Di conseguenza, una prima verifica preliminare consiste nell’acquisire tutte le informazioni relative all’azienda disponibili presso la Camera di Commercio; questo genere di dati sono facilmente reperibili mediante una visura camerale, che può essere richiesta e ottenuta online tramite un sito specializzato come Ivisura.
Nell’ambito di possibili fusioni o acquisizioni tra due aziende si sente spesso parlare di “due diligence”, un’espressione di origine inglese che può essere tradotta più o meno come “diligenza dovuta” o “diligenza necessaria”. Si tratta di una prassi estremamente comune in ambito finanziario e commerciale e, non di rado, rappresenta un vero e proprio obbligo contrattuale al quale una delle parti in causa deve ottemperare prima di procedere ad una eventuale finalizzazione delle trattative. Poiché tale procedura riguarda principalmente aziende, si parla spesso di “due diligence aziendale”: di seguito, vediamo in cosa consiste e come viene effettuata.
Cos’è la “due diligence”
In linea di massima, il termine due diligence identifica una procedura investigativa di carattere professionale, finalizzata alla verifica dello stato di un’azienda attraverso l’analisi dei vari aspetti operativi, gestionali e finanziari. A differenza di quanto si possa pensare, non si colloca necessariamente prima di una possibile acquisizione (e quindi durante la fase delle contrattazioni) ma può essere implementata successivamente, dopo la stipula di un primo vincolo contrattuale o dopo il closing della trattativa. La due diligence non è strettamente obbligatoria, a meno che non sussista un vincolo contrattuale per una o entrambe le parti coinvolte.
La due diligence si configura come un’indagine approfondita, mediante la quale il soggetto acquirente ottiene informazioni dettagliate circa l’azienda che potrebbe essere oggetto di acquisizione o compravendita. Si tratta, quindi, di uno strumento di tutela dei propri interessi, che può essere sfruttato anche dalla controparte, per ottenere le opportune garanzie circa l’affidabilità dell’acquirente.
L’obiettivo primario della due diligence è quello di fornire al committente riscontri oggettivi, che possano certificare la fattibilità e la convenienza di una determinata transazione e consentire un’adeguata analisi preliminare dei possibili rischi connessi alla finalizzazione dell’operazione.
Dopo aver ottenuto le informazioni registrate presso gli archivi della Camera di Commercio, gli specialisti incaricati della due diligence possono dedicarsi ad un’analisi più ‘settoriale’. La procedura investigativa, infatti, può concentrarsi su uno o più dei seguenti aspetti:
- caratteristiche strutturali e operative del reparto commerciale dell’azienda;
- contabilità e fiscalità; viene effettuato un accertamento della conformità del soggetto rispetto alle normative vigenti ed agli oneri contabili e fiscali anche per individuare eventuali criticità;
- compliance legale, per rilevare la presenza di eventuali controversie o eventi legali di carattere pregiudizievole;
- stato del patrimonio immobiliare, in maniera tale da quantificare e valutare con precisione la composizione e lo stato dei beni immobili in possesso dell’azienda;
- organizzazione societaria ed amministrativa; l’indagine si rivolge principalmente all’individuazione dei soci ed all’analisi della struttura del consiglio d’amministrazione e degli altri organi;
- impatto ambientale delle attività aziendali; anche in tal caso è prevista una verifica della compliance e una valutazione della sostenibilità delle attività svolte dall’azienda;
- cyber security, allo scopo di testare il livello di sicurezza delle architetture digitali adoperate dal soggetto sottoposto a indagine.
 Foto gallery


